El debate fiscal de la IA va más allá de crear un impuesto nuevo
El foro del FMI del 14 de octubre plantea cómo adaptar la tributación a la IA. Gravar beneficios, trabajo o capacidad de cálculo son opciones distintas, con efectos que deben analizarse por separado.
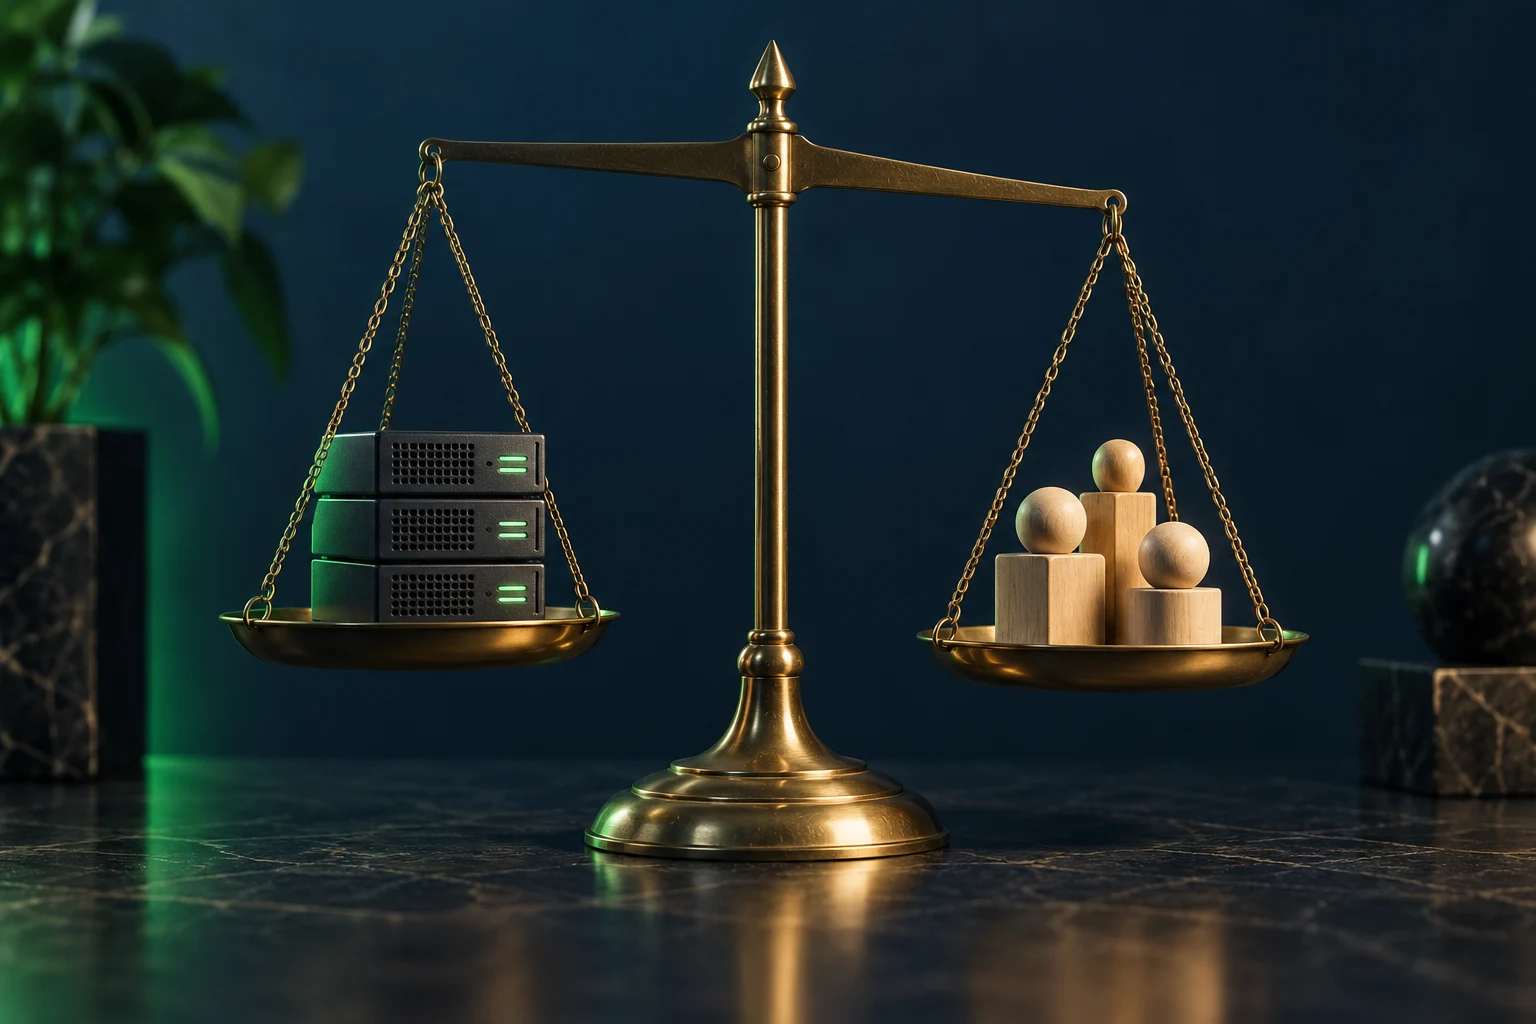
El programa del New Economy Forum del FMI del 14 de octubre sitúa la fiscalidad de la inteligencia artificial en tres frentes: los beneficios tecnológicos, la relación entre trabajo y capital y los posibles gravámenes específicos sobre recursos como el cómputo o la energía. Son asuntos de discusión del encuentro, no impuestos aprobados por su celebración.
La pregunta editorial más útil es qué problema pretende resolver cada opción. Recaudar ingresos, repartir las ganancias de productividad y corregir un coste ambiental no son objetivos intercambiables. Una medida diseñada para uno de ellos puede tener consecuencias distintas sobre los otros.
Como ejemplo conceptual, un gravamen ligado al consumo de recursos informáticos se aplicaría según una base diferente de la empleada por un impuesto sobre beneficios. Dos compañías con el mismo gasto tecnológico pueden tener resultados económicos muy distintos; por eso no cabe equiparar automáticamente una base con otra.
También importa quién soportaría finalmente un coste adicional. La factura inicial podría corresponder a un proveedor, mientras que sus efectos dependerían de contratos, competencia y precios. Sin conocer esas condiciones no se puede afirmar cuánto pagaría un cliente ni cuánta actividad cambiaría de país.
Para seguir el debate conviene pedir propuestas concretas: sujeto obligado, base de cálculo, posibles excepciones y coordinación internacional. La agenda del FMI abre esas preguntas, pero no proporciona una tarifa ni un calendario de implantación. La lectura de este artículo es analítica y no una recomendación fiscal para empresas o particulares.