
Comercio · Guía de lectura comercial
Un contingente arancelario limita la cantidad con arancel reducido, no describe por sí solo toda la importación
Cómo separar volumen solicitado, cantidad asignada y tipo aplicable al calcular un escenario de costes.
Un contingente arancelario permite que una cantidad predeterminada de un producto se importe con un derecho inferior al normalmente aplicable. Así lo explica la Comisión Europea para los productos agrícolas. La palabra contingente no debe leerse aislada: hay que identificar qué cantidad recibe el trato reducido y bajo qué mecanismo se obtiene esa asignación.
La Comisión distingue contingentes gestionados por orden de llegada y otros mediante licencias agrícolas. En estos últimos, las asignaciones se calculan atendiendo a cantidades disponibles y solicitadas notificadas por las autoridades. Por eso, presentar una solicitud por cierto volumen no demuestra que toda esa cantidad vaya a recibir el arancel inferior. El procedimiento específico importa antes de cerrar el presupuesto.
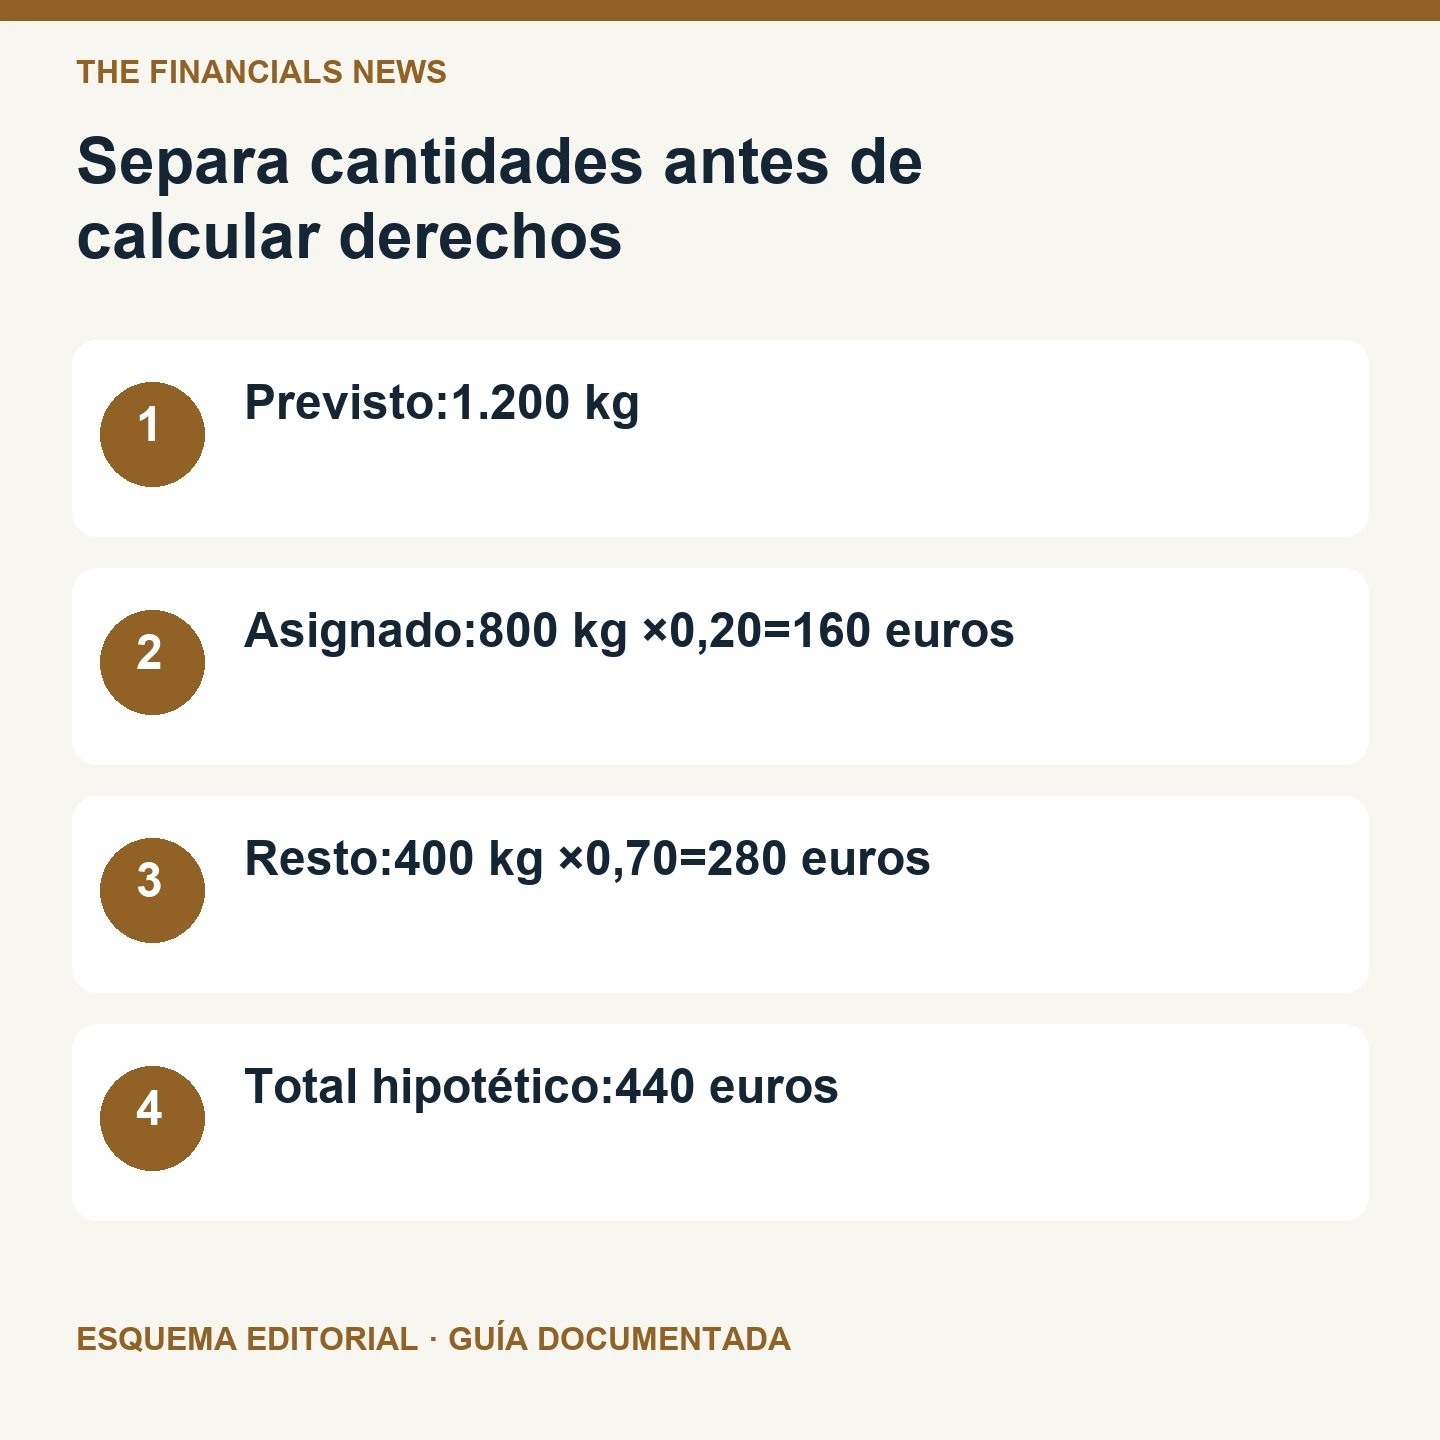
Ejemplo propio e hipotético: una empresa estudia importar 1.200 kilogramos y obtiene una asignación válida para 800. Suponemos un derecho de 0,20 euros por kilogramo dentro del contingente y 0,70 fuera, con posibilidad de importar los 400 restantes al tipo ordinario. Son cantidades y tarifas inventadas; el ejercicio no corresponde a ningún producto, origen o convocatoria vigente.
Los 800 kilogramos asignados generarían 160 euros de derecho; los 400 restantes, 280. El total sería 440 euros. Aplicar 0,20 a los 1.200 daría 240: infravaloraría el escenario en 200 euros. Tampoco bastaría con multiplicar todo por 0,70, porque eso ignoraría la asignación que hemos supuesto. Cada tramo debe conservar su cantidad y su tarifa.
Para usar la cuenta en una operación real faltan, entre otros datos, la clasificación de la mercancía, su origen, el periodo y las condiciones del contingente concreto. También podrían existir otros conceptos de coste. Que el ejemplo utilice euros por kilogramo no significa que todos los derechos se calculen así ni que el contingente elimine cualquier otra obligación aduanera.
Una ficha comercial útil distingue volumen previsto, volumen solicitado y volumen finalmente asignado. Añade la referencia del contingente y la evidencia que sostiene el tipo reducido antes de convertir una estimación en presupuesto. Si cambia la asignación, recalcula ambos tramos: el coste medio puede variar aunque ninguna tarifa se haya modificado. Ese cambio procede de la mezcla de cantidades, no de una rebaja general del arancel.
Comprobación práctica
- Previsto:1.200 kg
- Asignado:800 kg ×0,20=160 euros
- Resto:400 kg ×0,70=280 euros
- Total hipotético:440 euros