
Economía internacional · Guía de lectura de datos financieros
¿Dónde está la oficina o quién controla el grupo? Dos preguntas distintas al leer las estadísticas bancarias del BIS
Una oficina ficticia con 80 millones prestados a una empresa y 20 a su matriz muestra por qué no se pueden sumar sin más estadísticas por residencia y balances consolidados.
Cuando una noticia atribuye préstamos internacionales a «los bancos de un país», falta una pregunta: ¿habla de las oficinas situadas allí o de los grupos controlados desde ese país? El Banco de Pagos Internacionales (BIS) explica que sus estadísticas bancarias por localización y las consolidadas ofrecen perspectivas complementarias. Las siglas LBS y CBS no son dos etiquetas intercambiables para un mismo total.
Las LBS agregan posiciones de oficinas bancarias residentes y mantienen posiciones intragrupo; las CBS se elaboran sobre el grupo consolidado y eliminan esas posiciones internas. La distinción combina, por tanto, el lugar desde el que se registra una operación y el perímetro contable. El BIS también permite desglosar las LBS por nacionalidad del banco: que una tabla mencione nacionalidad no demuestra, por sí solo, que sus cifras estén consolidadas.
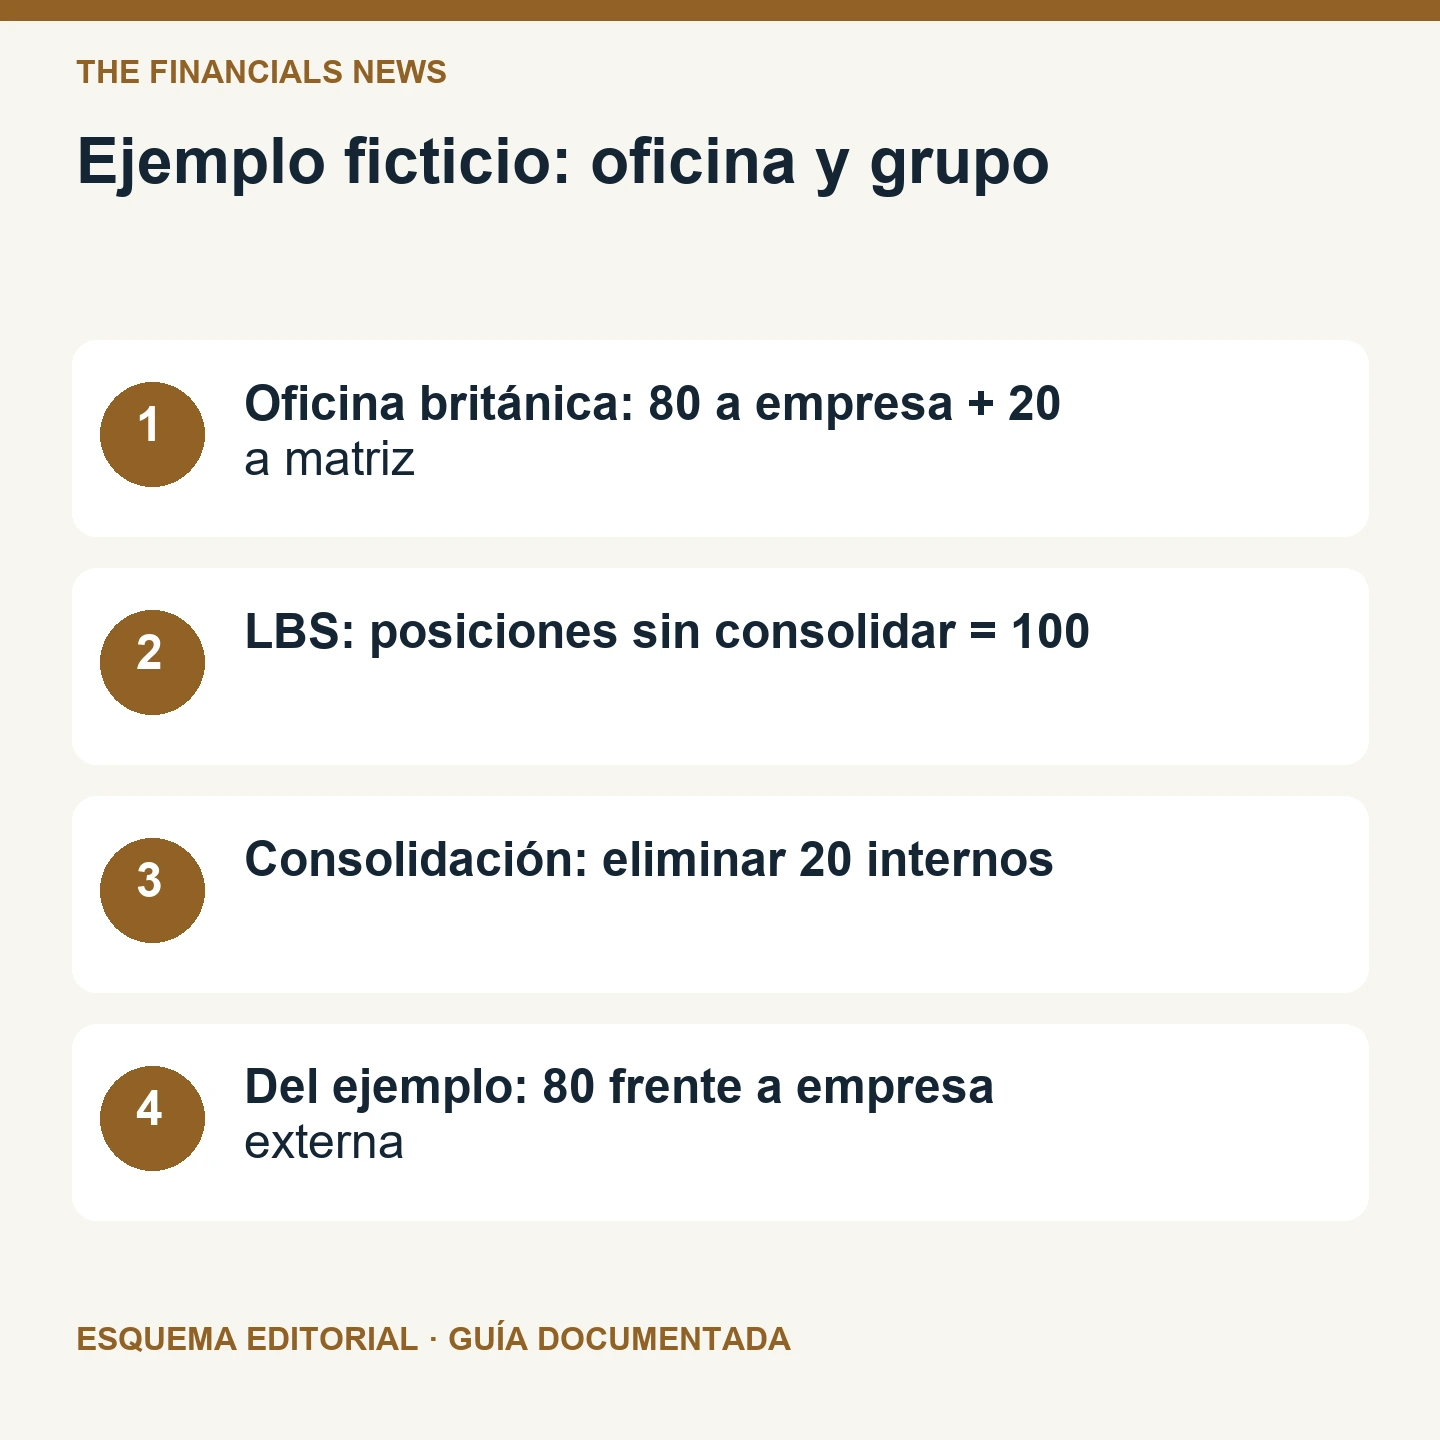
Caso didáctico original, con entidades y cifras ficticias: un grupo cuya matriz está en España controla una oficina bancaria residente en Reino Unido. Aislamos solo dos activos de esa oficina: un préstamo de 80 millones de euros a una empresa francesa independiente y otro de 20 millones a su propia matriz española. En la mirada por residencia, los 100 millones se registran desde la oficina británica, con contrapartidas extranjeras. No significa que sean 100 millones prestados por grupos de nacionalidad británica.
Si consolidamos ese grupo ficticio, el préstamo de 20 millones entre la oficina y su matriz se elimina junto con su posición recíproca. Del conjunto de dos activos que hemos aislado quedan 80 millones frente a la empresa francesa ajena al grupo. El ejemplo no reproduce una declaración estadística completa ni todas las partidas de un banco. Explica por qué sumar los 100 de la oficina y los 80 del grupo como si fueran dos bolsas independientes contaría dos veces el mismo préstamo externo.
Para leer una tabla real, escribe primero dos encabezados: «unidad que informa» y «perímetro». En el primero anota oficina residente o grupo; en el segundo, consolidado o no consolidado. Añade después el país de la contraparte, la moneda y la fecha. Si esos campos no coinciden entre dos tablas, una diferencia de importes no demuestra por sí sola que falten préstamos o que haya habido una retirada de financiación.
El BIS orienta las LBS a estudiar la geografía de posiciones y flujos internacionales, mientras que la perspectiva consolidada permite analizar exposiciones de grupos bancarios. Ninguna tabla ofrece por sí sola toda la respuesta. En particular, una exposición frente a un país no es automáticamente una pérdida, y una caída de un saldo no prueba un reembolso: para explicar un movimiento haría falta revisar cambios de perímetro, valoración, moneda y demás metadatos de esa serie. La ficha propuesta ayuda a elegir qué dato examinar antes de interpretar sus cifras.
Comprobación práctica
- Oficina británica: 80 a empresa + 20 a matriz
- LBS: posiciones sin consolidar = 100
- Consolidación: eliminar 20 internos
- Del ejemplo: 80 frente a empresa externa